05.11.2026
Почему рынки Центральной Азии нельзя осваивать по одной стратегии и какие культурные различия особенно важно учитывать предпринимателям и маркетологам
Для внешнего наблюдателя Центральная Азия часто выглядит как единое пространство: общая история, близкая география, распространённость русского языка, похожие семейные нормы. Для бизнеса это создаёт опасную иллюзию: если продукт сработал в Казахстане, его можно почти без изменений масштабировать на Узбекистан, Кыргызстан или Таджикистан.
Данные говорят, что такой подход далеко не всегда работает. Снаружи регион выглядит как однородное пространство с похожими культурными особенностями и традициями. Однако, факты говорят, потребители региона могут иметь довольно глубокие различия в том, как они понимают успех, принимают решения, относятся к семейным ценностям, работе, брендам и каким покупательским стратегиям следуют.
Alvin Market Research совместно с онлайн-панелью «ОнИн» опросили 2712 городских жителей Узбекистана, Казахстана, Кыргызстана, Таджикистана и России. В центре внимания — зумеры и аудитория 40+. Данные были взвешены по полу, возрасту и региону проживания. Исследование позволяет увидеть различия городских потребителей в разных странах, а также понять, какие из них в первую очередь связаны с поколенческими особенностями, а что указывает на специфику конкретного рынка.
Казахстан и Узбекистан: два маршрута взросления
Самый показательный контраст исследования между Казахстаном и Узбекистаном. Это соседние рынки, но модели взросления здесь различаются почти по всем ключевым темам.
В Узбекистане любое важное решение, будь то выбор профессии или покупка автомобиля, чаще остаётся коллективным. У молодых на решение влияют родители, родственники, эксперты, иногда цифровые помощники. И это делает их похожими на российских сверстников.
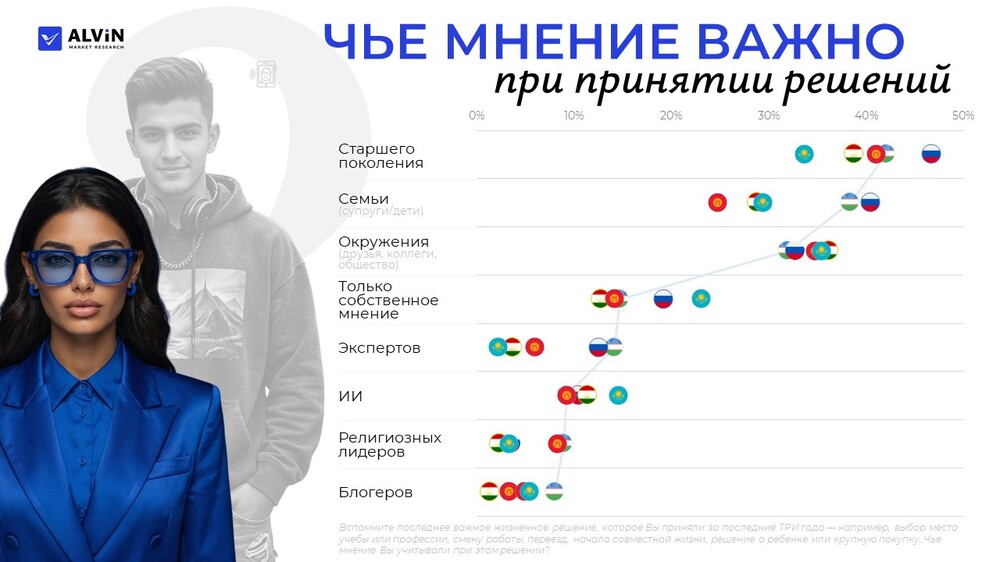
В более зрелом возрасте семейный совет в Узбекистане никуда не исчезает: заметное влияние сохраняют старшие родственники, супруги и дети.
Казахстанская модель более индивидуализирована. Зумеры чаще опираются на собственное мнение и меньше вовлекают старших. С возрастом эта автономия усиливается: главным семейным советчиком становится супруг или партнёр, а влияние родителей снижается.
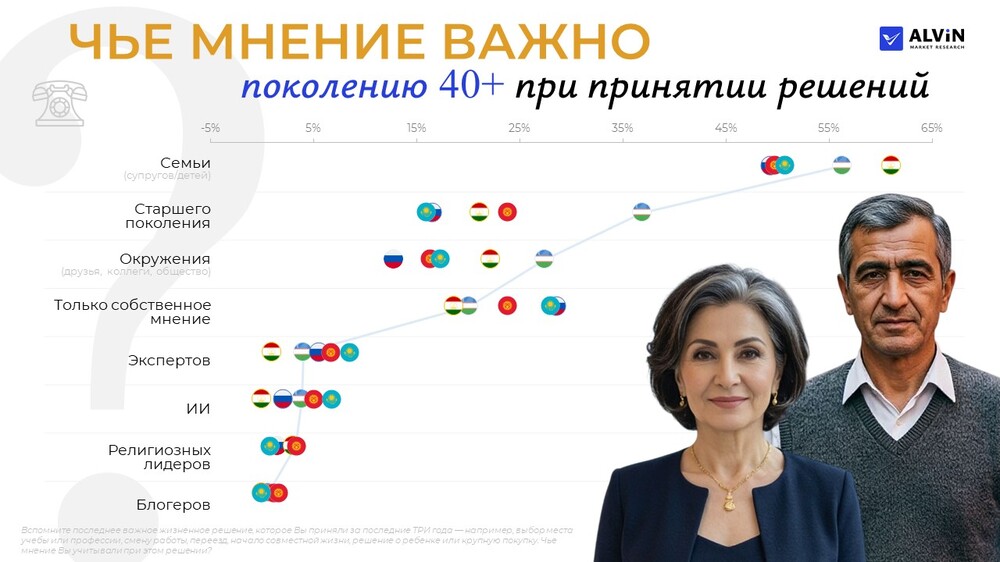
Для маркетолога это означает две разные системы убеждения. В Узбекистане бренд нередко обращается не только к покупателю, но и к его окружению. В Казахстане чаще нужно убедить самого человека.
Различия продолжаются в семейных установках. В Узбекистане 68% и зумеров, и людей 40+ считают официальный брак важной основой семьи. Совместная жизнь без регистрации приемлема для 17% молодых и 36% старших. В Казахстане этот сценарий поддерживается значительно чаще: около 25% зумеров и 45% поколения 40+ приемлют для себя такую семейную модель.
Казахстанская молодёжь также спокойнее относится к жизни без детей: такой вариант поддерживают 38%, что приближает её к российской аудитории.
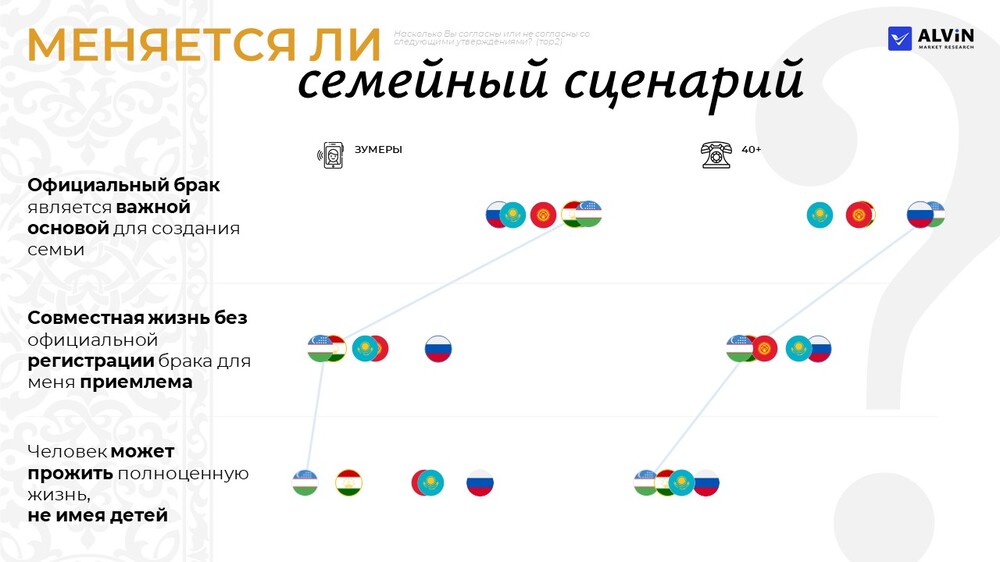
Парадокс в том, что модернизация общества не всегда означает движение к одной и той же модели. Узбекистан становится современнее, сохраняя коллективную логику семьи. Казахстан развивается через личную автономию и расширение допустимых жизненных сценариев.
Влияние религии на потребительские стратегии
В Узбекистане, Кыргызстане и Таджикистане ислам остаётся заметной частью культурной среды. Причём у молодых религиозная идентичность в ряде случаев выражена сильнее, чем у поколения 40+. Это разрушает привычную гипотезу о том, что каждое новое поколение автоматически становится более светским.
Казахстан выглядит иначе: это более мультикультурный и в целом более светский рынок, где одновременно работают разные религиозные традиции.
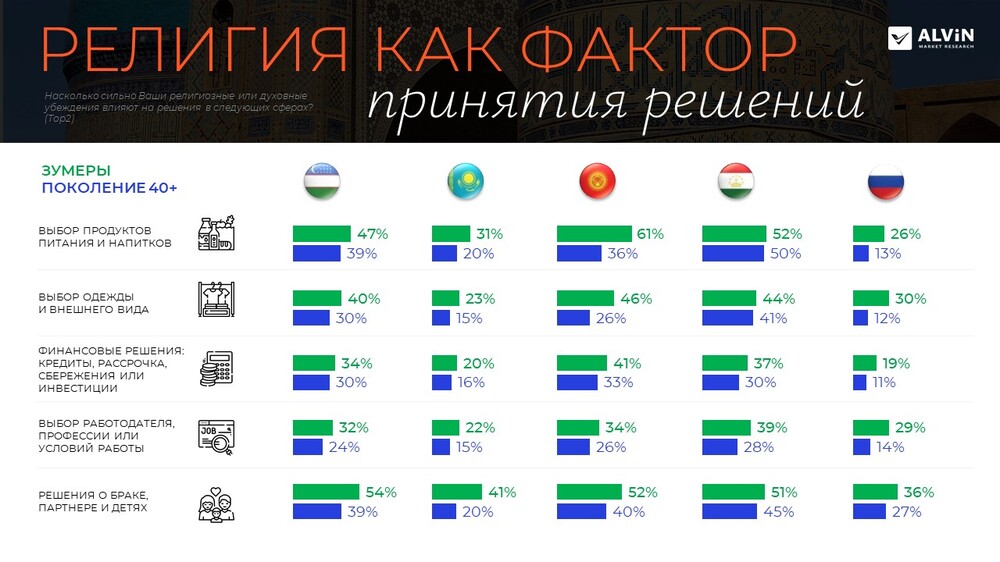
В странах, где религия встроена в повседневную культуру, она влияет на выбор продуктов, одежды, финансовых решений, работодателя, а также на отношение к браку и детям. Следовательно, религиозный контекст – это важная часть продуктовой и репутационной стратегии, который нельзя игнорировать.
Диплом или практические навыки: разные входы в профессию
Отношение к высшему образованию показывает, насколько по-разному в регионе устроен вход в профессиональную жизнь.
В Узбекистане и Таджикистане диплом по-прежнему сохраняет высокий символический и практический вес. Для молодых людей оно остаётся своеобразным входным билетом в профессию.
В Казахстане и особенно в России эта модель заметно пересматривается. Сам по себе диплом уже не считается гарантией успеха. На первый план выходят практические навыки, опыт, способность быстро осваивать новые инструменты и постоянно доучиваться. Профессиональный капитал всё чаще формируется не только в университете, но и через стажировки, дополнительное обучение и практику на месте работы.
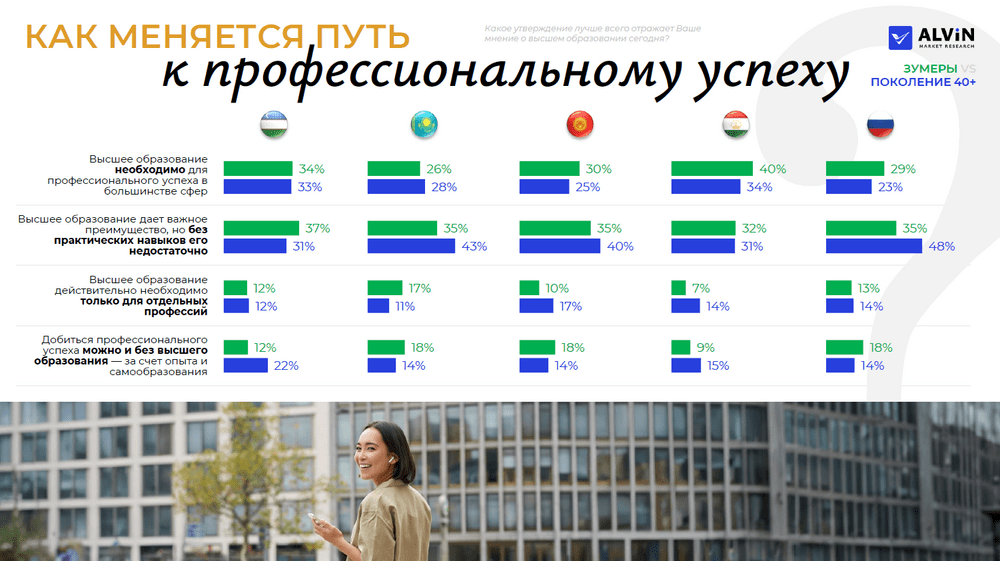
Бизнесу необходимо учитывать разные подходы к найму и развитию сотрудников. В Узбекистане работодателю важно показывать понятную карьерную траекторию и ценность формальной квалификации. В Казахстане компании всё чаще конкурируют за молодых специалистов через возможность быстро получить реальный опыт, работать с современными технологиями и наращивать портфолио.
Различие важно также и для образовательных брендов. На одном рынке убедительнее звучит обещание «диплом откроет дверь в профессию», на другом — «вы получите навыки, с которыми сможете начать работать сразу».
Предпринимательский потенциал региона и требования к работодателю
Один из самых ярких результатов исследования связан с предпринимательством. Регион Центральной Азии в целом характеризуется ощутимо высоким предпринимательским потенциалом. Ориентация на своё дело здесь заметна в обоих поколениях и в целом выражена сильнее, чем в России. При этом Узбекистан особенно выделяется на фоне соседей. Так, 60% узбекских зумеров предпочли бы собственный бизнес стабильной работе по найму. Это самый высокий показатель среди пяти стран.
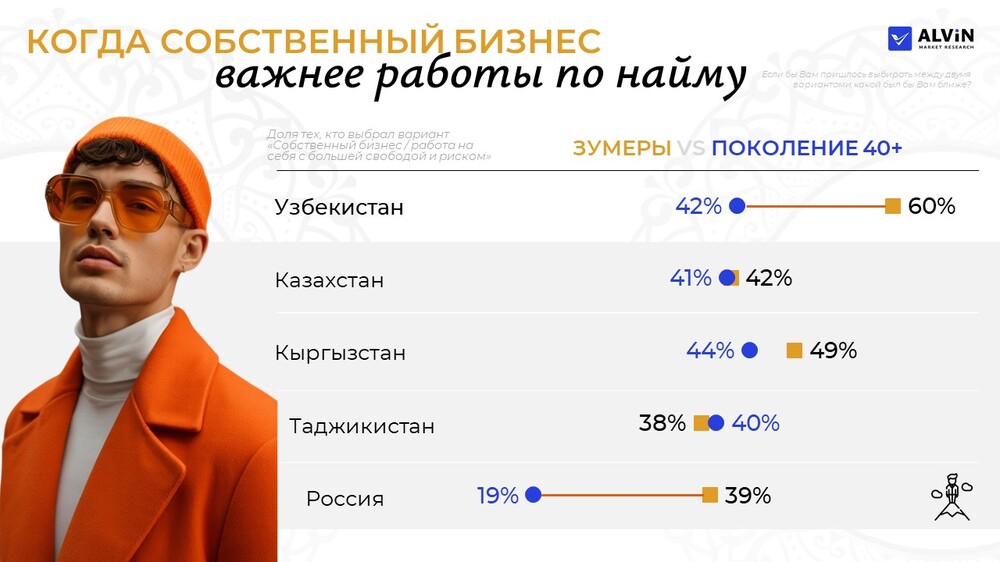
Для банков и кредитных организаций, образовательных платформ, маркетплейсов и сервисов для малого бизнеса важно понимать эту особенность центрально-азиатского региона и адаптировать свою продуктовую политику под актуальные запросы развивающейся предпринимательской среды.
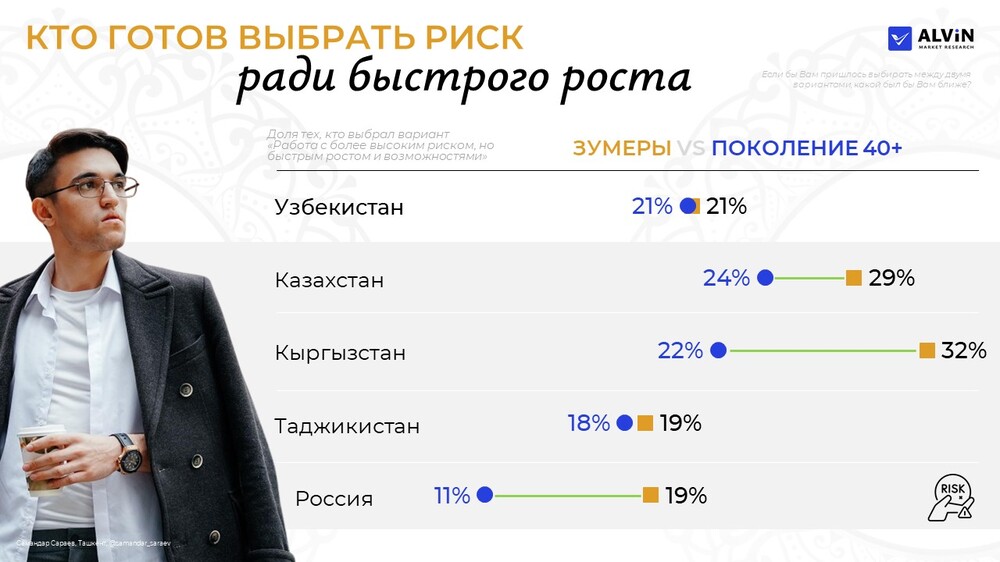
Казахстанские и кыргызстанские зумеры выглядят более рискованными, чем их сверстники в других странах, и чаще других готовы обменять стабильность на риск и быстрый рост по карьерной лестнице.
Россия, особенно её поколение 40+, напротив, выглядит наиболее осторожной.
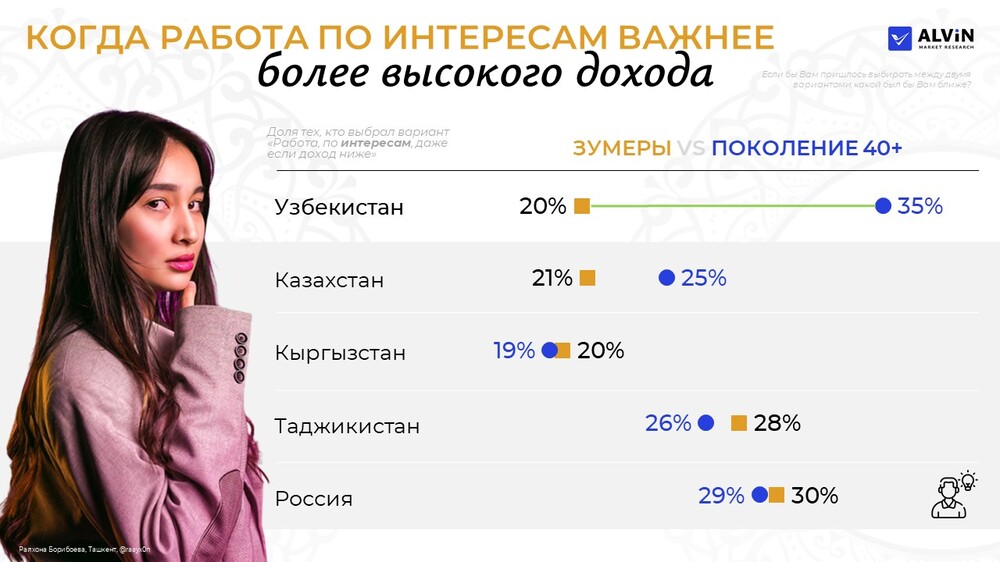
Запросы к работодателю существенно различаются у жителей разных стран. Узбекское поколение 40+ чаще сверстников в других странах готово выбрать интересную работу даже ценой более низкого дохода. Для них принципиально важно понимать, каким смыслом наполнена их трудовая деятельность и какую пользу они приносят для своего окружения.
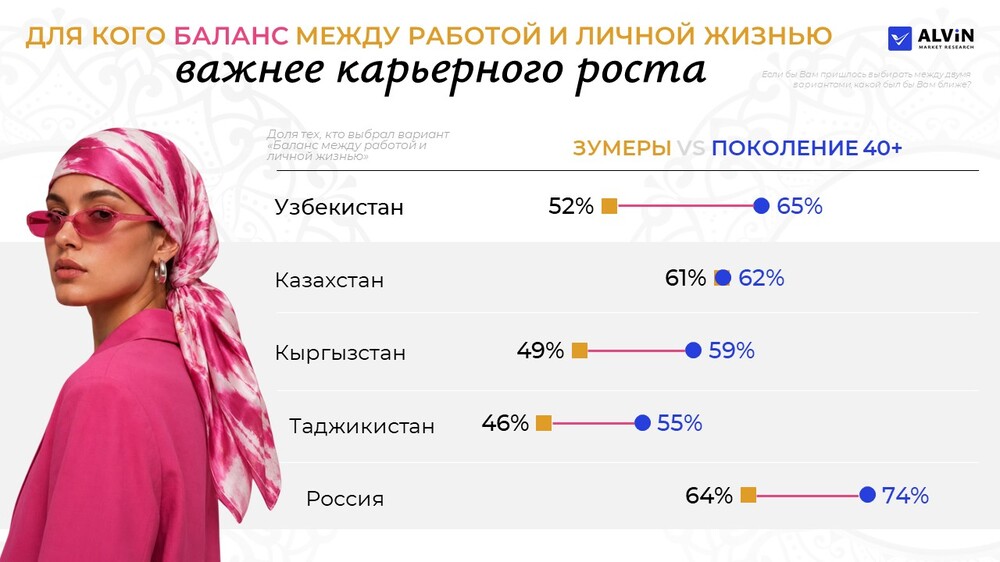
В России и Узбекистане старшее поколение особенно высоко ценят баланс между работой и личной жизнью.
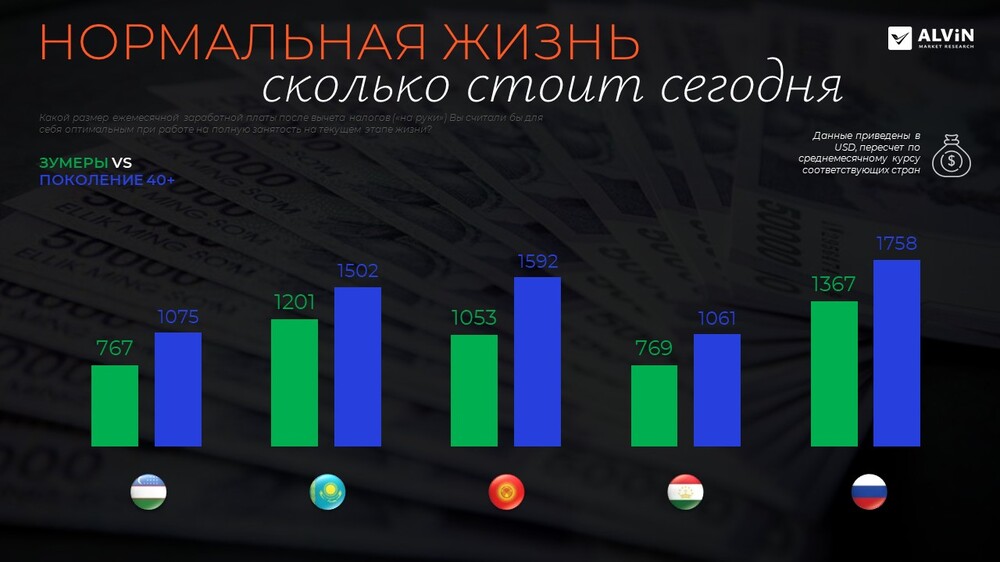
Зарплатные ожидания тоже неодинаковы, однако не имеют драматичного разрыва между странами. Самые умеренные запросы в целом по стране зафиксированы в Узбекистане и Таджикистане, самые высокие — в России.
Во всех странах зумеры называют более низкую желаемую зарплату, чем аудитория 40+. Это подчеркивает адекватность их запросов с учетом рациональной самооценки их ценности на рынке труда: меньше опыта, меньше накопленной экспертизы.
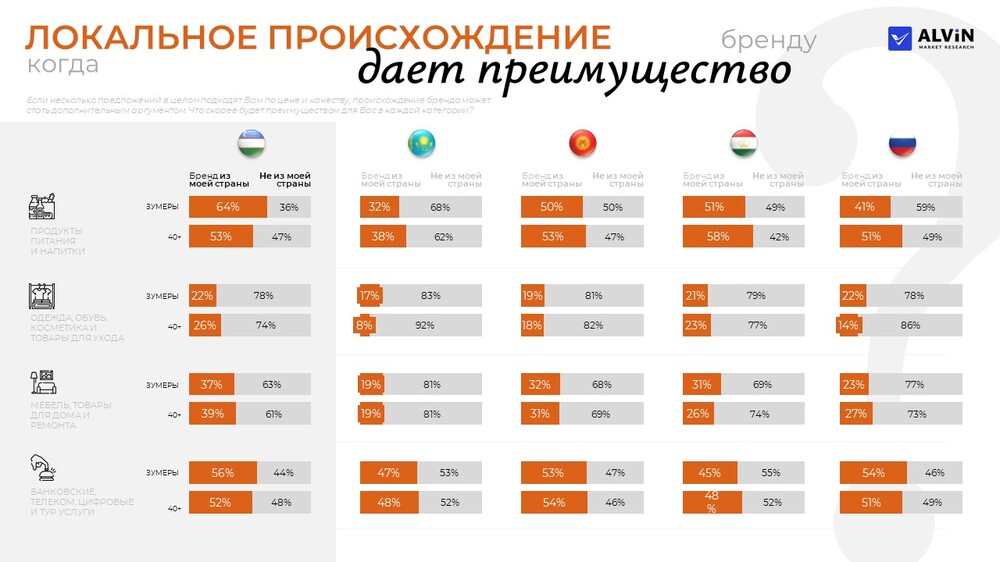
Покупательский патриотизм работает не везде
Ещё один парадокс региона — это отношение к локальным брендам.
Узбекистан оказался рынком с самым выраженным патриотизмом к локальным брендам, особенно в сфере продуктов питания. Здесь происхождение бренда может быть реальным конкурентным преимуществом: «местное» связано с доверием, знакомым вкусом и ощущением культурной близости.
В Казахстане происхождение бренда гораздо реже становится самостоятельным аргументом. Имея большой выбор импортных товаров, казахстанский потребитель чаще оценивает продукт не с точки зрения места производства, а больше ориентируется на соотношение цены, качества и удобства. Это означает другую логику выбора, когда локальный бренд не будут покупать просто за его происхождение. Он должен доказать потребителю свою практическую ценность наравне с любым международным брендом.
Показательно и отношение к известным маркам. В Узбекистане поколение 40+ чаще молодых говорит, что не готово переплачивать только за имя. Но именно для этой аудитории известный бренд сильнее снижает риск ошибки, лучше работает как маркер статуса и она же чаще готова пробовать новинки. Получается, старшие не менее открыты брендам, чем молодые, они просто строже относятся к тому, какую ценность они получат. Так что если бизнес по привычке запускает инновации, ориентированные только на молодёжь, возможно, он просто недооцениваем старшее поколение и упускает дополнительный потенциал для развития своего бренда.
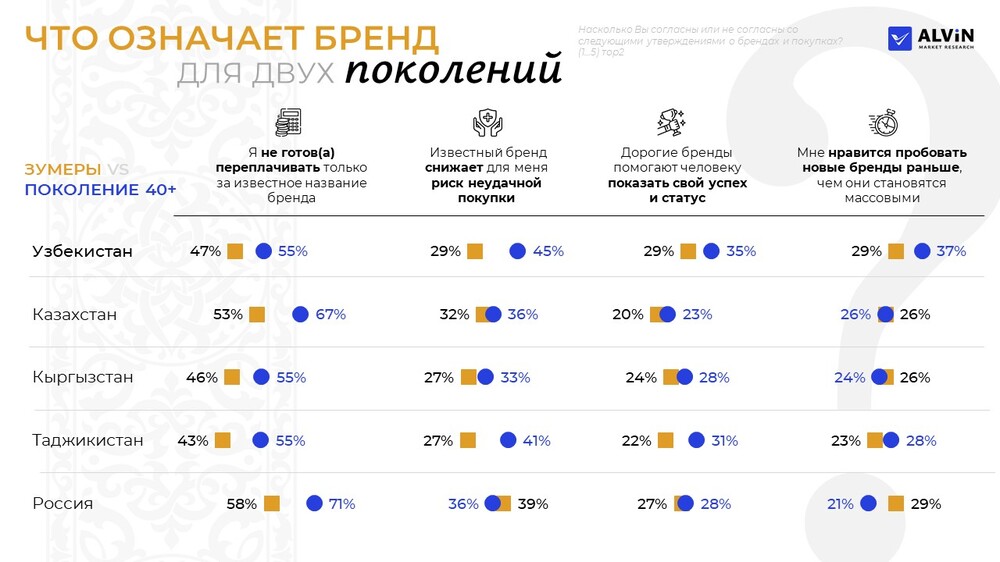
Казахстанская аудитория ещё рациональнее. И зумеры, и особенно 40+ не готовы платить за известность без убедительной причины. Бренд здесь должен отвечать на прямой вопрос: за что именно покупатель отдаёт больше?
Рынок e-commerce зрел неравномерно
Казахстан уже выглядит зрелым омниканальным рынком. Маркетплейсы активно используют не только зумеры, но и поколение 40+, особенно в одежде и электронике. В продуктах и товарах для здоровья офлайн остаётся сильным направлением, но покупатель свободно переключается между каналами в зависимости от категории.
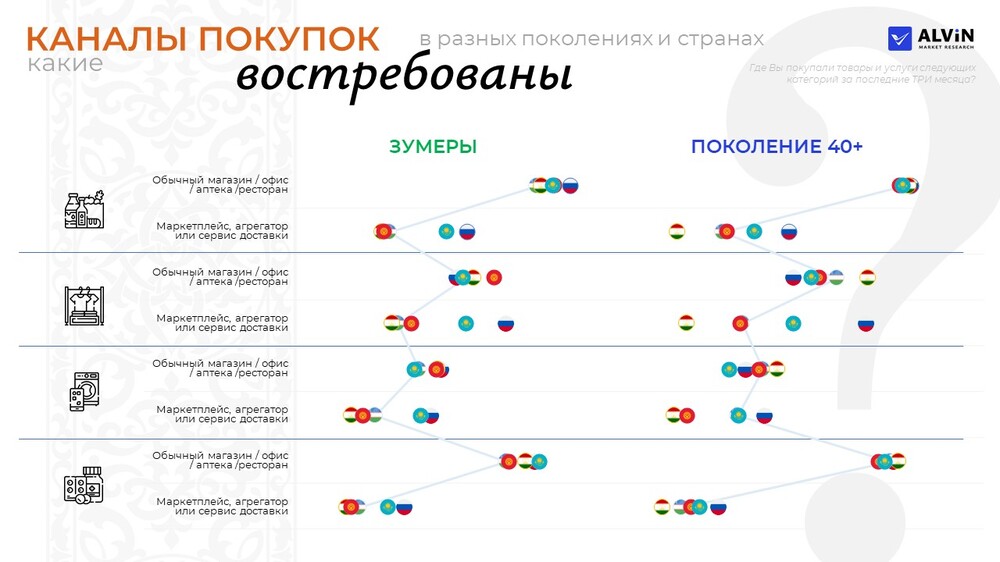
Узбекистан пока более традиционен. Онлайн-покупки растут, однако офлайн сохраняет заметно большую роль и у молодых, и у старших. Речь идет не столько об «отставании», сколько о другом подходе в развитии: здесь особенно важен бесшовный переход между магазином, мессенджером, маркетплейсом и доставкой.
Россия остаётся наиболее зрелой с точки зрения e-commerce и одновременно наиболее рационализированной в покупках: потребители чаще ограничиваются необходимым, сравнивают цены и ждут скидок.
Что это означает для бизнеса
Главная ошибка при выходе в регион — искать «среднего потребителя Центральной Азии». Его не существует.
В Узбекистане нужно учитывать коллективную модель решения, силу семьи, религиозный контекст и ценность локального происхождения.
В Казахстане — автономность потребителя, высокую ценовую рациональность, зрелую омниканальность и необходимость доказывать ценность бренда.
В Кыргызстане — большую готовность молодых к риску.
В Таджикистане — роль семейной и межпоколенческой системы.
В России — зрелость цифровых каналов и привычку активно искать выгоду.
Практический вывод для бизнеса прост: локализация предполагает не простой перевод упаковки и рекламного слогана, а полноценную адаптацию самого предложения. Важно понимать, кто принимает решение, что считается ценностью, кому доверяют, за что готовы платить и где совершают покупку.
Центральная Азия действительно может стать единым направлением для роста. Но успешная стратегия в регионе означает не единую региональную кампанию, а четыре локально выверенные маркетинговые стратегии, учитывающие версии продукта, цены, коммуникацию и сбыт.