14.10.2026
Мировой рынок product placement продолжает расти двузначными темпами. Согласно исследованию PQ Media Global Product Placement Forecast 2026–2030, в 2025 году расходы на интеграцию товаров и брендов в медиаконтент увеличились на 12,7% против 12,1% годом ранее. Основными драйверами роста становятся стриминговые платформы, музыкальный контент, короткие вертикальные сериалы и технологии искусственного интеллекта.
В 2026 году аналитики прогнозируют дальнейшее ускорение роста — до 12,8%. Ожидается, что глобальный объем рынка достигнет $41,92 млрд. Это будет шестой год подряд с двузначным ростом после резкого спада в пандемийном 2020 году.
Крупнейшим рынком product placement остаются США. В 2025 году расходы на интеграцию брендов в различные форматы контента в стране выросли на 13,2%, до $21,01 млрд. На американский рынок пришлось 56,5% мирового объема.
Среди других стран более $1 млрд на product placement потратили Бразилия, Мексика и Австралия.
Самым быстрорастущим рынком в 2025 году стали Нидерланды: расходы на интеграцию брендов увеличились там на 16,3%. Великобритания стала единственным другим рынком из первой двадцатки, где рост превысил 15%. В целом 19 из 20 крупнейших рынков продемонстрировали двузначную динамику. Исключением стала Россия.
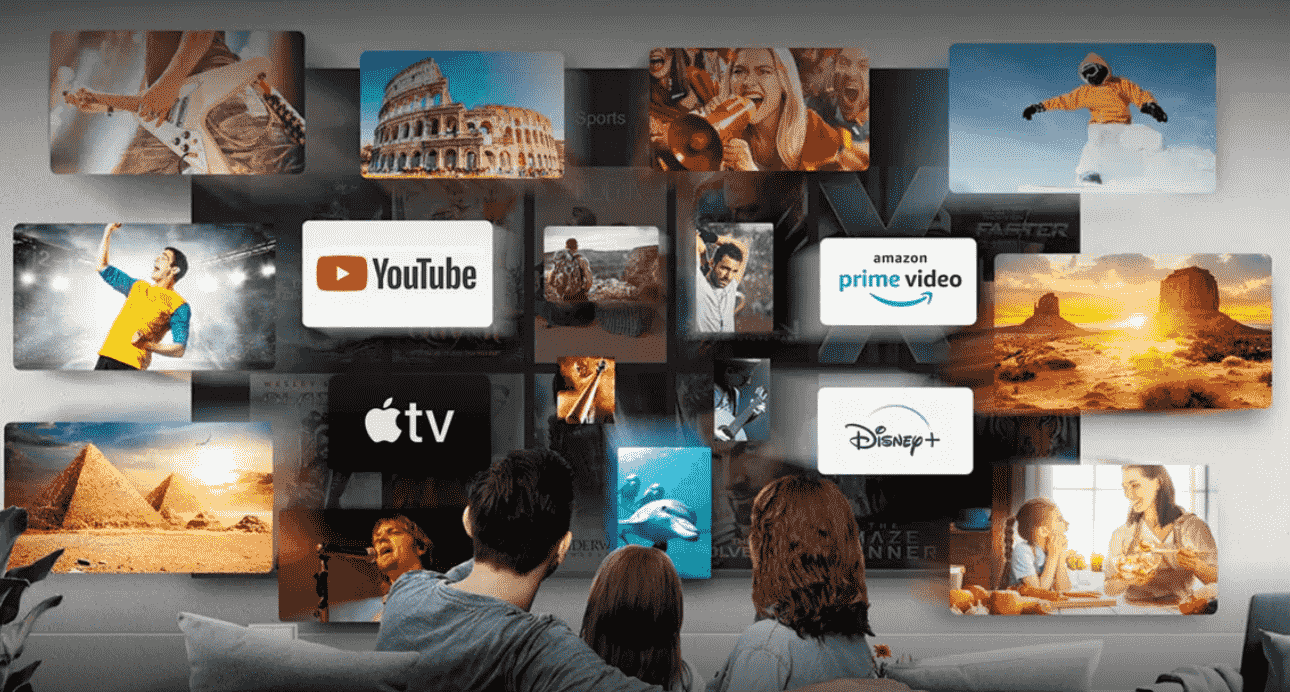
Одним из главных факторов роста стало расширение производства контента для стриминговых платформ. После завершения забастовок сценаристов и актеров в США производственные графики восстановились, что способствовало выходу новых фильмов и сериалов.
Наибольший объем расходов по-прежнему приходится на телевидение и видеоконтент, включая стриминговые проекты. В 2025 году эта категория принесла рынку $26,16 млрд. Второе место заняли киноинтеграции с глобальным объемом $4,44 млрд.
Дополнительные возможности для брендов открывают микродрамы — короткие сериальные видео продолжительностью от 5 до 15 минут, распространяемые в социальных сетях. Такой формат позволяет интегрировать продукты непосредственно в сюжет и адаптировать коммуникацию под привычки аудитории короткого видеоконтента.
Искусственный интеллект также способствует развитию рынка. В частности, технологии позволяют добавлять виртуальные интеграции в контент на этапе постпродакшена, в том числе при подготовке фильмов для стриминговых сервисов. Развиваются и интеграции в цифровых медиа, видеоиграх и музыкальных клипах.
Самой быстрорастущей категорией в 2025 году стала музыка: расходы на product placement увеличились на 13,8%. Существенную роль в этом сыграли подкасты, в которых ведущие упоминают бренды и продукты в ходе выпусков. Телевизионные интеграции заняли второе место по темпам роста, за ними следуют цифровые медиа.
Несмотря на положительную динамику, участники рынка отмечают ограничения, связанные с объемом доступного контента. Телеканалы сокращают производство новых сценарных и реалити-шоу, киностудии пока не превысили уровень выпуска фильмов 2019 года, а разработчики видеоигр откладывают релизы до обновления игровых консолей в 2027–2028 годах. Кроме того, сокращается количество печатных изданий, музыкальных клипов и новых подкастов.
При этом издатели и производители контента становятся более открытыми к коммерческим интеграциям, поскольку они помогают компенсировать растущие производственные затраты.
«За последние 25 лет платный product placement значительно вырос, поскольку бренды стали охотнее инвестировать в продуманную интеграцию своих логотипов и продуктов в сюжетные линии», — отметил президент и генеральный директор PQ Media Патрик Куинн. По его словам, дальнейшему развитию инструмента будет способствовать его популярность среди молодой аудитории, на которую ориентируются рекламодатели.
Исследование PQ Media охватывает шесть основных медиаплатформ и 19 каналов в 20 крупнейших мировых рынках. В анализ включены телевидение и видео, кино, цифровые медиа, видеоигры, печатные издания и музыкальный контент.
фото: tcl.com