21.10.2026
С 3 ноября 2026 года банки Узбекистана будут обязаны предупреждать потребителей о рисках, связанных с невыполнением кредитных обязательств. Новые требования распространяются на рекламу кредитов в печатных и цифровых СМИ, на телевидении и радио. Изменится и оформление кредитных договоров.
Соответствующие изменения в нормативные документы Центрального банка Узбекистана зарегистрированы Министерством юстиции. Новые правила направлены на повышение прозрачности кредитования и информирование заемщиков о возможных финансовых последствиях.
Предупреждения займут не менее 10% рекламы
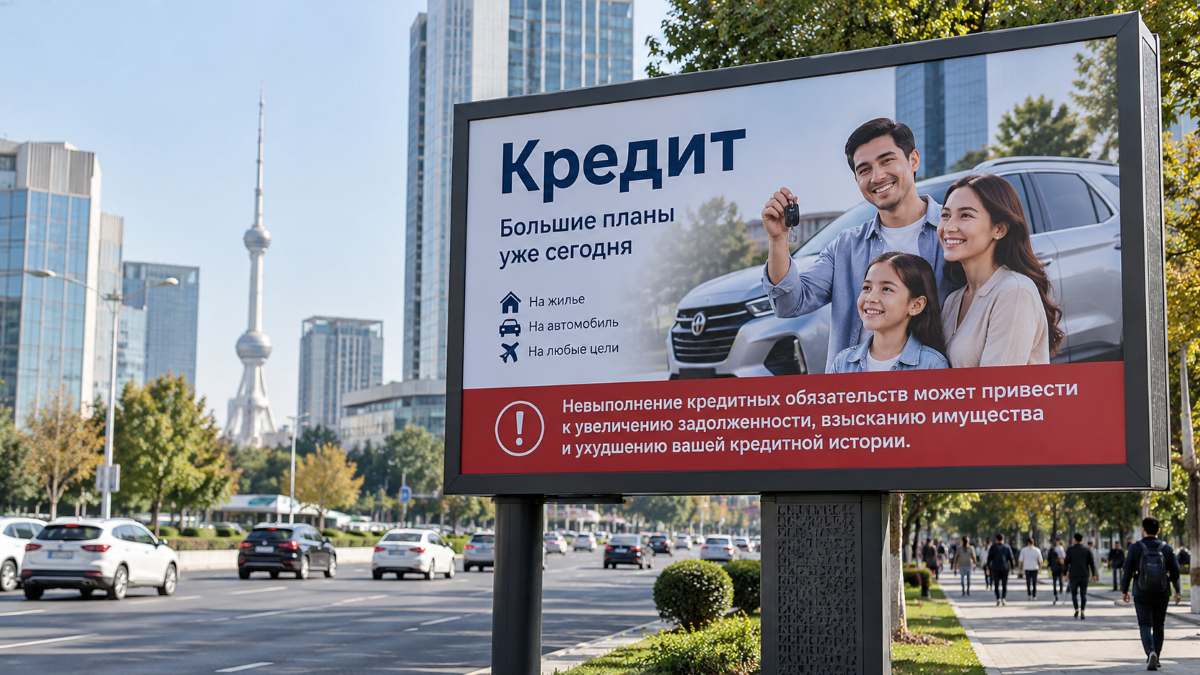
Согласно новым требованиям, банки должны будут выделять под информацию о рисках не менее 10% площади печатной и электронной визуальной рекламы кредитных продуктов.
Аналогичное правило вводится для аудио- и видеорекламы, но в этом случае учитывается продолжительность сообщения. Предупреждение должно занимать не менее 10% общего хронометража. Например, в 30-секундном рекламном ролике на него потребуется отвести как минимум три секунды.
Таким образом, информация о рисках станет обязательной частью рекламных материалов, а не дополнительным пояснением, которое потребитель может не заметить.
Кредитные договоры
Новые требования касаются не только рекламы, но и документов, которые заемщики подписывают при оформлении кредита. Предупреждение о последствиях невыполнения обязательств должно занимать не менее 30% основной площади первой страницы кредитного договора.
Речь идет о возможном увеличении задолженности из-за просроченных платежей, взыскании денежных средств и имущества, ухудшении кредитной истории и других финансовых последствиях.
Такой подход предполагает, что заемщик получит информацию о наиболее существенных рисках непосредственно при ознакомлении с договором, до его подписания.
Контроль за рекламой кредитных продуктов
Новые правила также расширяют основания для применения санкций к банкам. Центральный банк сможет применять меры воздействия, если предлагаемый банком кредитный продукт будет признан вводящим потребителя в заблуждение. При этом действующее законодательство уже предусматривает штрафы за предоставление недостоверной информации о финансовых услугах — в частности, 3 млн сумов за каждый выявленный случай.
Иллюстрация: ChatGPT