21.09.2026
Китайские разработчики искусственного интеллекта сокращают технологический разрыв с американскими конкурентами и привлекают миллиарды долларов инвестиций. Однако превращать этот интерес в выручку им пока удается значительно хуже. Семь крупнейших китайских разработчиков ИИ-моделей вместе генерируют около $10,7 млрд годового регулярного дохода — примерно десятую часть показателя OpenAI и Anthropic. К такому выводу пришла Rhodium Group в новом исследовании экономики китайского ИИ.
Исследователи изучили показатели DeepSeek, Moonshot AI, Z.ai, MiniMax, Alibaba, ByteDance и Kuaishou, развивающей генератор видео Kling AI. Лидером по доходам оказалась ByteDance: к июлю ее ARR (annual recurring revenue — годовой регулярный доход) от ИИ-моделей достиг $4 млрд. У Alibaba показатель в августе составлял $2,4 млрд. Далее идут Z.ai примерно с $1,6–1,8 млрд, Moonshot AI с $1 млрд, MiniMax с $800 млн и DeepSeek с $500 млн.
Для сравнения, ARR OpenAI к августу достиг $40 млрд, а Anthropic — $65 млрд в июле. Таким образом, две американские компании вместе генерируют почти в десять раз больше регулярного дохода, чем группа ведущих китайских разработчиков.
При этом ARR не равен фактической выручке компании за прошедший год. Этот показатель рассчитывает потенциальный годовой доход исходя из текущего темпа регулярных поступлений и поэтому особенно часто используется для оценки быстро растущих технологических компаний.
Оценки растут быстрее доходов
Разрыв в доходах особенно заметен на фоне того, как инвесторы оценивают китайские ИИ-компании. По расчетам Rhodium Group, стоимость DeepSeek примерно в 163 раза превышает ее ARR, а Moonshot AI — в 50 раз. Для OpenAI этот мультипликатор составляет около 34, для Anthropic — 21. Исследователи называют нынешнее соотношение стоимости и доходов Moonshot и DeepSeek чрезвычайно высоким.
Таким образом, китайские модели все активнее конкурируют с американскими по возможностям и стоимости использования, однако бизнес вокруг них пока развивается медленнее.
Одна из причин — это модель распространения китайского ИИ. Многие разработчики сделали ставку на открытые модели, которые пользователи и компании могут самостоятельно запускать на собственной инфраструктуре. Это помогает технологиям быстрее распространяться, но не гарантирует разработчику доход от каждого использования. Дополнительное давление создает жесткая ценовая конкуренция внутри Китая.
При этом показатели быстро меняются. Например, Z.ai сообщала инвесторам, что ее ARR вырос примерно на 400% за год, а к концу 2026 года компания рассчитывает довести его до $3 млрд.
Деньги ищут за пределами Китая
Одним из способов решить проблему монетизации становится международная экспансия. Китайские ИИ-компании ориентируются на зарубежных клиентов, где готовность платить за цифровые сервисы выше.
Этот процесс особенно заметен у разработчиков специализированных продуктов. Международный рынок становится важным источником дохода для MiniMax, Moonshot AI и видеогенераторов вроде Kling. Таким образом, конкуренция китайских и американских ИИ-компаний постепенно переносится из сферы качества моделей в борьбу за платящих пользователей и корпоративных клиентов.
Одновременно Китай продолжает наращивать инвестиции в инфраструктуру. Rhodium Group оценивает, что капитальные расходы исследованных китайских компаний на ИИ-инфраструктуру в 2026 году вырастут более чем вдвое — до 932 млрд юаней, или около $139 млрд. В 2027 году они могут превысить 1,2 трлн юаней ($193 млрд).
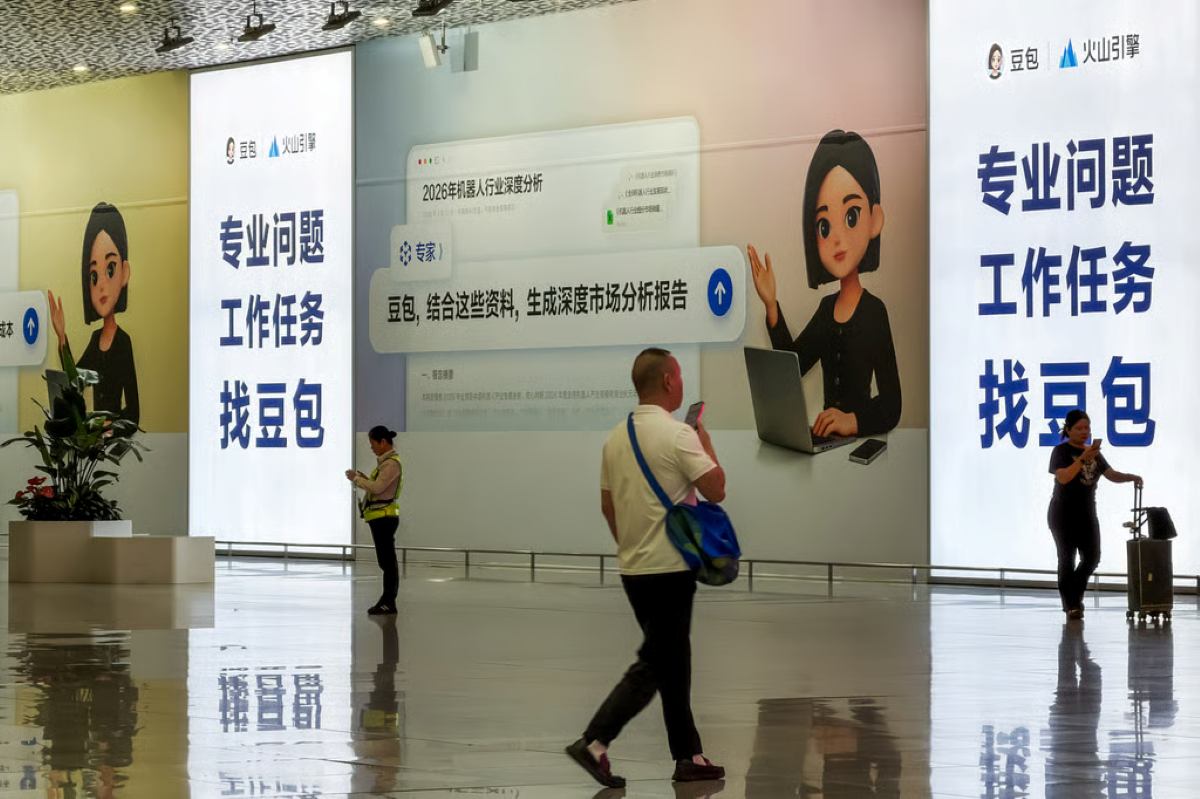
Фото: scmp.com